消費電子行業現狀及前景分析 創新與挑戰并存
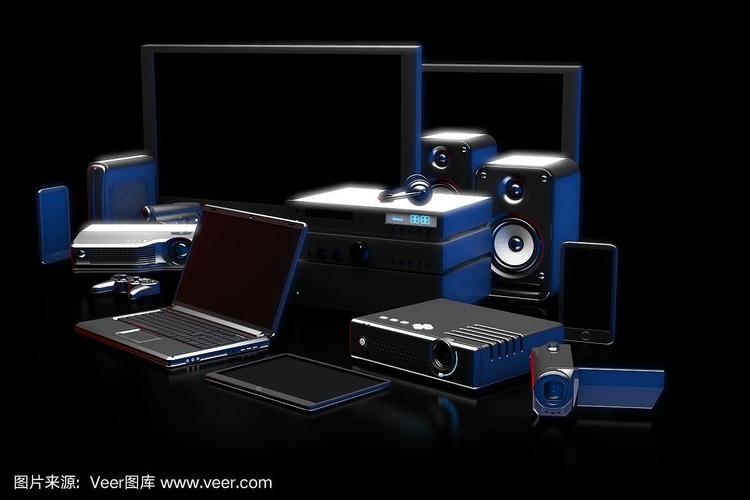
消費電子行業作為全球制造業的重要組成部分,涵蓋智能手機、平板電腦、筆記本電腦、可穿戴設備、智能家居產品等。該行業在技術迭代、市場需求變化和宏觀環境的影響下,呈現出復雜多變的態勢。本文旨在分析消費電子行業的現狀及前景,探討其中的機遇與挑戰。
一、行業現狀
1. 市場整體趨于飽和,增長放緩
全球智能手機、PC等核心品類出貨量近年來波動下滑或增速停滯。據IDC、Counterpoint等機構數據,2022-2023年全球智能手機出貨量連續下降,2024年雖有小幅回暖,但整體仍低于2016-2017年峰值。PC市場同樣在疫情臨時需求釋放后經歷回調。消費者換機周期延長,從過去的18-24個月拉長至30個月以上,導致新增需求不足。
2. 競爭格局集中化與差異化并存
頭部品牌如蘋果、三星、華為、小米、OPPO、vivo等占據主要市場份額,但各區域市場表現分化。蘋果在高端市場利潤優勢明顯,三星在全球出貨量領先,中國品牌在性價比和新興市場表現活躍。部分細分賽道如TWS耳機、智能手表、AR/VR設備仍保持較高增速,吸引眾多廠商布局。
3. 技術融合加速,AI成為新引擎
人工智能(AI)正深度滲透消費電子。AI手機、AI PC成為新賣點,端側大模型讓設備具備更強本地處理能力。折疊屏、快充、影像升級、衛星通信等技術持續演進,推動產品迭代,但突破性創新減少,消費者感知性能提升邊際遞減。
4. 供應鏈調整與成本壓力
地緣政治、疫情余波推動供應鏈多元化,部分產能向印度、越南、墨西哥等地轉移。芯片短缺問題緩解后,面板、存儲等零部件價格波動,加之競爭激烈,中低端產品利潤微薄。廠商加大降本增效與渠道庫存管理。
5. 需求結構變化與新興市場機遇
發達市場以換機需求為主,新興市場如印度、東南亞、拉美、非洲等具備人口紅利與智能設備普及空間。居家辦公、在線教育、健康監測等場景需求催生細分產品增長點。
二、發展前景
1. 短期謹慎樂觀,溫和復蘇
隨著通脹緩解、新興市場換機需求釋放以及AI終端落地,預計2025年全球消費電子市場有望實現低速增長。但宏觀不確定性、消費者信心不足仍是制約因素。
2. 創新驅動新一輪換機潮
AI大模型與硬件的結合有望成為未來3-5年最重要的創新方向。AI手機、AI PC將逐步滲透,帶動上游芯片、內存、散熱等升級。折疊屏成本下降、形態成熟后,或撬動高端市場換機。AR/VR設備若在生態和體驗上突破,可能開辟全新品類。
3. 生態化與場景化競爭
單一硬件銷售模式式微,廠商競爭轉向“硬件+軟件+服務”生態。智能家居、車機互聯、運動健康等場景協同成為差異化關鍵。蘋果、華為、小米等構建生態系統,提升用戶粘性與復購率。
4. 綠色低碳與可持續成為長期議題
歐盟等地區推行統一充電接口、能效標簽、碳足跡要求,推動產品設計可回收、易維修。環保法規將增加短期成本,但亦是品牌形象與長期競爭力的來源。
5. 供應鏈區域化與韌性建設
未來供應鏈將呈現“中國+N”格局,企業需平衡效率與安全。印度、東南亞制造能力提升,中國則向高端制造與核心零部件環節升級。
6. 新興市場與細分人群紅利
非洲、中東、拉美等地區智能手機普及率仍有空間,性價比機型與本地化運營是關鍵。銀發人群、兒童、運動愛好者等細分市場也將帶來差異化機會。
三、結論
消費電子行業已告別高速增長階段,進入存量競爭與創新驅動并存的新周期。短期內市場溫和復蘇,長期看AI、生態、綠色、新興市場等將成為主要增長動力。企業須應對供應鏈波動和成本壓力,堅持技術創新與用戶需求導向,才能在激烈競爭中保持優勢。行業前景謹慎樂觀,具備核心技術、生態整合能力和全球化布局的企業將贏得更大發展空間。
如若轉載,請注明出處:http://m.tongjibiao.cn/product/54.html
更新時間:2026-11-09 17:24:05